smava - Kreditvergleich

App-Details
- Aktualisiert
- Veröffentlicht
- 30.08.2022
- Downloads
- 100.000+
- Erfordert
- 9
- Preis
- Free
- Alterseinstufung
- USK ab 0 Jahren
Screenshots
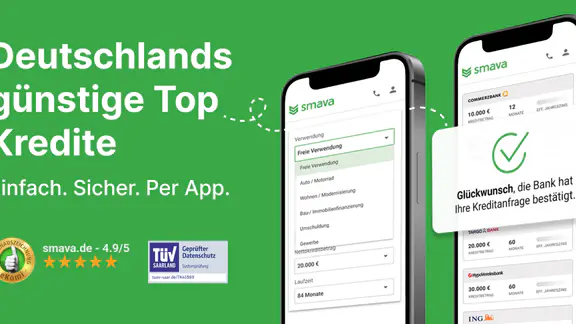
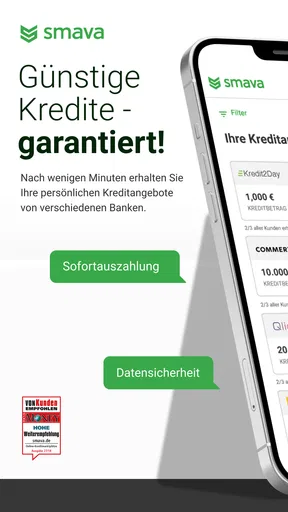
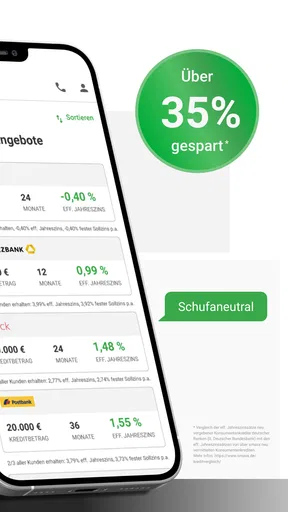
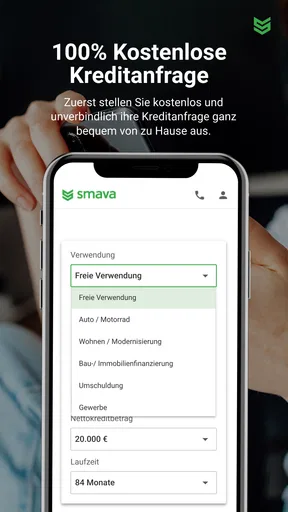
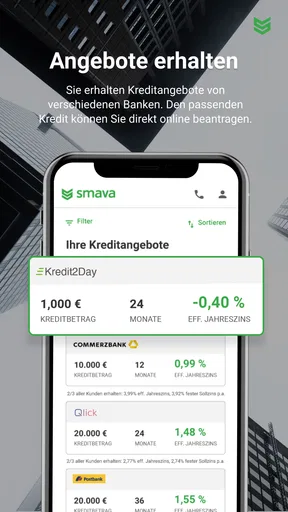
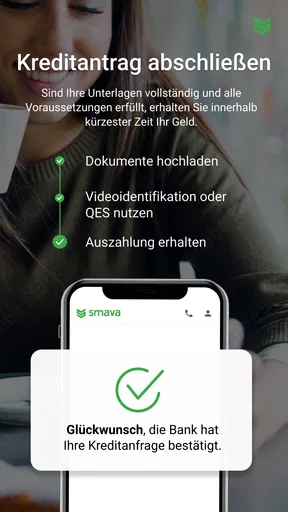
Details
- Bewertung
- 4,7von 5
- 93.00 Rezensionen
- Version
- 2.17.0
- Entwickler
- smava
Analyse von Norviv
Wenn ich vor einer größeren Ausgabe stehe und noch nicht weiß, ob mein Kreditangebot bei der Hausbank wirklich passt, möchte ich Alternativen prüfen können, ohne gleich mehrere getrennte Bankseiten abzuklappern. Genau für diesen Einstieg ist smava - Kreditvergleich gedacht. Ich sehe die App als Werkzeug für die Kreditsuche, nicht als allgemeine Banking-Anwendung: Man ordnet den eigenen Bedarf, vergleicht mögliche Angebote und kann den weiteren Abschluss online angehen. Das ist praktisch, aber die App nimmt einem weder die Haushaltsrechnung noch die Entscheidung ab, ob ein Kredit überhaupt sinnvoll ist.
Die Finanz-App von smava ist kostenlos nutzbar und richtet sich an Menschen, die verschiedene Kreditmöglichkeiten ansehen möchten. Der SCHUFA-neutrale Vergleich ist dabei ein wichtiger Teil des Ansatzes. Ich würde trotzdem klar zwischen einer ersten Orientierung und einem konkreten Kreditantrag unterscheiden: Ein Vergleich ist keine Zusage, und ein späterer Abschluss kann zusätzliche Prüfungen und verbindliche Bedingungen mit sich bringen.
Wo die Nutzung im Alltag ins Stocken geraten kann
Die größte Hürde liegt meiner Einschätzung nach nicht im Herunterladen, sondern in der Vorbereitung. Wer die App spontan öffnet und noch keine klare Vorstellung von Kreditsumme, Laufzeit oder Verwendungszweck hat, arbeitet sich schnell durch einen Prozess, der persönliche Angaben verlangt. Das ist bei einem Finanzprodukt nachvollziehbar, fühlt sich aber weniger locker an als bei einer gewöhnlichen Shopping-App. Ich würde deshalb nicht erst beim Start überlegen, wofür das Geld gebraucht wird, sondern die wichtigsten Eckdaten vorher notieren.
Ein typisches Beispiel ist eine unerwartete Autoreparatur. Der Nutzer kennt vielleicht die ungefähre Rechnung, aber nicht, ob eine kurze Laufzeit mit höherer monatlicher Belastung oder eine längere Laufzeit mit mehr Gesamtkosten besser passt. Die App kann beim Vergleichen helfen, nimmt diese Abwägung aber nicht ab. Wer nur auf die kleinste Monatsrate schaut, kann leicht übersehen, dass eine längere Rückzahlung den Kredit insgesamt teurer machen kann.
Auch unvollständige oder uneinheitliche Angaben können den Ablauf bremsen. Wenn Einkommen, Beschäftigungssituation oder laufende Verpflichtungen nicht griffbereit sind, wird aus einem kurzen Vergleich schnell eine Unterbrechung. Ich empfehle, den Vorgang nur dann zu beginnen, wenn man die eigenen Finanzdaten konzentriert und wahrheitsgemäß eintragen kann. Schätzungen aus dem Bauch heraus sind bei einem Kreditvergleich keine gute Abkürzung.
Die App richtet sich außerdem nicht an jemanden, der bereits eine konkrete Bank, einen festen Zinssatz oder eine persönliche Beratung vor Ort bevorzugt. Wer seine Hausbank kennt und dort bewusst bleiben möchte, gewinnt durch einen Vergleich möglicherweise weniger, als jemand, der offen für mehrere Anbieter ist. Für die zweite Gruppe ist der Ansatz deutlich sinnvoller.
Vor dem Start: kleine Prüfungen, die Zeit sparen
Die Anwendung ist kostenlos und für alle Altersgruppen ab null Jahren eingestuft. Das bedeutet allerdings nicht, dass jede Person automatisch einen Kredit erhalten kann. Die Alterskennzeichnung beschreibt die Einstufung der App, nicht die Voraussetzungen für eine Finanzierung. Diese beiden Dinge sollte man nicht verwechseln, besonders wenn ein jüngeres Familienmitglied das Smartphone nutzt und die Anwendung nur aus Neugier öffnet.
Für dich ausgewählte Artikel

Facebook Lite: Metas Netzwerk bleibt auch auf schwachen Handys erreichbar

Geometry Dash SubZero: Drei Level, eine Gemeinschaft

Pinterest muss aus Inspiration konkrete nächste Schritte machen

Iron Force: Strategischer Panzerkrieg hautnah erleben

Beast Lord: The New Land – Einzigartig im Strategie-Genre

ViCare: Optimieren Sie Ihr Heizsystem für ein intelligentes Zuhause
Auf meinem Prüfzettel vor dem Start würden vier Punkte stehen: der gewünschte Betrag, eine realistische monatliche Rate, der Verwendungszweck und die Unterlagen, die man im weiteren Verlauf möglicherweise benötigt. Der konkrete Zweck ist nicht nur eine Formalität. Ein Kredit für eine Anschaffung wird anders bewertet als ein Kredit zur Umschuldung oder zur Überbrückung. Wer den Zweck sauber einordnet, kann Angebote besser miteinander vergleichen.
Ebenso wichtig ist die eigene Haushaltsrechnung. Ich würde nicht die maximal denkbare Rate wählen, sondern zuerst feste Ausgaben, variable Kosten und einen Puffer berücksichtigen. Gerade bei einem Kreditvergleich kann eine attraktive Anzeige dazu verleiten, nur die monatliche Belastung zu betrachten. Mein praktischer Rat lautet: Erst die persönliche Schmerzgrenze bestimmen, dann die Ergebnisse in der App ansehen.
Die aktuelle Version ist 2.15.0 und setzt iOS oder Android ab Version 9 voraus. Wer ein älteres Gerät verwendet, sollte vor dem Beginn prüfen, ob die App installiert und geöffnet werden kann. Ein Update des Betriebssystems oder ausreichend freier Speicher kann einfache Startprobleme lösen. Ich würde außerdem eine stabile Internetverbindung verwenden, weil ein Finanzprozess mit mehreren Eingabeschritten nicht der richtige Moment für ein schwaches mobiles Signal ist.
Ein weiterer sinnvoller Check betrifft die Konzentration. Kreditangaben sollte man nicht nebenbei in der Bahn, während eines Gesprächs oder unter Zeitdruck eingeben. Kleine Tippfehler können die Ergebnisse beeinflussen oder später eine Korrektur nötig machen. Besser ist eine ruhige Umgebung, in der man jede Zahl noch einmal kontrolliert, bevor man weitergeht.
So würde ich den Vergleich sinnvoll durchführen
Ich sehe den Ablauf am besten in drei Phasen. Zuerst werden die eigenen Wünsche und finanziellen Eckdaten geordnet. Danach betrachtet man die angezeigten Möglichkeiten nicht nur nach dem Zinssatz, sondern auch nach Monatsrate, Laufzeit und Gesamtrückzahlung. Erst im dritten Schritt entscheidet man, ob ein Angebot überhaupt zum eigenen Budget passt und ob man den Online-Abschluss fortsetzen möchte.
Der Vorteil eines solchen Vergleichs liegt darin, dass man nicht jede Bank einzeln aufrufen und dieselben Angaben mehrfach an unterschiedlichen Stellen machen muss. Das spart vor allem dann Zeit, wenn man noch keine bevorzugte Bank hat. Gleichzeitig sollte man die Ergebnisse als Orientierung verstehen. Ein Vergleichsportal kann Angebote zusammenführen, aber die persönliche finanzielle Situation bleibt der entscheidende Faktor.
Ein nicht ganz offensichtlicher, aber wichtiger Arbeitsablauf ist das Speichern eigener Notizen außerhalb der App. Ich würde mir zu jedem interessanten Angebot die Monatsrate, die Laufzeit und den Gesamtbetrag aufschreiben, statt nur einen Favoriten im Kopf zu behalten. So verhindert man, dass eine niedrige Rate automatisch als bestes Ergebnis wirkt. Diese Methode ist besonders hilfreich, wenn mehrere Varianten mit ähnlicher Monatsrate, aber unterschiedlicher Rückzahlungsdauer auftauchen.
Auch der Verwendungszweck sollte während des Vergleichs nicht ständig geändert werden, nur um ein vermeintlich besseres Ergebnis zu erhalten. Ein künstlich passender Zweck führt nicht zu einer soliden Entscheidung. Wenn sich der Bedarf später verändert, sollte man den Vergleich lieber neu und ehrlich durchführen. Das ist langsamer, aber finanziell vernünftiger.
Die SCHUFA-neutrale Ausrichtung des Vergleichs ist ein praktischer Pluspunkt für die erste Orientierung. Sie senkt die Hemmschwelle, mehrere Möglichkeiten anzusehen, ohne den Vergleich mit einer klassischen Kreditanfrage gleichzusetzen. Ich würde dennoch genau darauf achten, an welcher Stelle aus einer unverbindlichen Suche ein konkreter Antrag wird. Diese Grenze ist für die Entscheidung wichtiger als ein besonders bequemes Eingabeformular.
Wenn der Ablauf unterbrochen wird
Bei einer Unterbrechung würde ich nicht sofort alle Angaben erneut eingeben. Zuerst lohnt sich ein ruhiger Neustart der App und anschließend die Kontrolle der Internetverbindung. Wenn das Gerät sehr lange nicht aktualisiert wurde, kann auch ein System- oder App-Update helfen. Solche Schritte sind unspektakulär, lösen aber viele allgemeine Probleme, ohne dass man voreilig von einem Fehler beim Anbieter ausgehen muss.
Falls der Vorgang nach einer Unterbrechung nicht an derselben Stelle weitergeht, sollte man keine widersprüchlichen Datensätze anlegen. Ich würde zunächst prüfen, ob die eingegebenen Werte notiert wurden, und den Prozess dann langsam erneut beginnen. Besonders bei Einkommen, Ausgaben und gewünschter Laufzeit ist Konsistenz wichtiger als Geschwindigkeit. Unterschiedliche Angaben in zwei Versuchen können die spätere Klärung unnötig erschweren.
Ein häufiger Denkfehler besteht darin, ein ausbleibendes oder unpassendes Angebot direkt als technischen Fehler zu bewerten. Kreditergebnisse hängen von persönlichen Angaben und den jeweiligen Prüfungen ab. Die App kann deshalb nicht garantieren, dass jede gewünschte Summe oder jede Rate verfügbar ist. Wenn ein Ergebnis nicht den Erwartungen entspricht, sollte man zuerst die eigene Kalkulation überprüfen und nicht einfach wahllos die Daten verändern.
Auch beim Online-Abschluss würde ich jeden Schritt lesen, bevor ich bestätige. Ein Vergleich ist schnell gemacht, eine finanzielle Verpflichtung bleibt länger bestehen. Wer Dokumente oder Angaben nachreichen soll, sollte nur echte und aktuelle Informationen verwenden. Die kostenlose Nutzung der App bedeutet nicht, dass ein späterer Kredit kostenlos ist; entscheidend sind die Bedingungen des konkreten Angebots.
Wann eher die Bank oder eine andere Lösung passt
Für eine erste Marktübersicht gefällt mir der Ansatz besser als das manuelle Öffnen vieler Bankseiten. Die App bündelt den Einstieg und eignet sich für Nutzer, die verschiedene Möglichkeiten nebeneinander sehen möchten. Eine klassische Bankberatung kann jedoch im Vorteil sein, wenn die finanzielle Situation kompliziert ist, bereits mehrere Kredite bestehen oder die Person eine ausführliche Erklärung zu Sicherheiten, Umschuldung und langfristiger Belastung braucht.
Auch wer nur einen sehr kleinen kurzfristigen Betrag benötigt, sollte nicht automatisch einen Ratenkredit wählen. Manchmal ist es sinnvoller, zuerst Ausgaben zu verschieben, eine Rücklage zu verwenden oder mit dem Rechnungssteller über eine Zahlungsfrist zu sprechen. Die App macht den Kreditvergleich bequem, aber Bequemlichkeit ist kein ausreichender Grund, neue Schulden aufzunehmen.
Für Selbstständige, Personen mit stark schwankendem Einkommen oder Nutzer mit bereits angespannten Finanzen kann der digitale Vergleich ebenfalls nur ein Teil der Lösung sein. In solchen Fällen ist eine unabhängige Schuldner- oder Finanzberatung möglicherweise hilfreicher als ein schneller Online-Prozess. Ich würde die Anwendung nicht als Werkzeug betrachten, das schwierige finanzielle Entscheidungen automatisch vereinfacht.
Wer dagegen eine planbare Anschaffung finanzieren muss, Angebote verschiedener Anbieter prüfen möchte und seine Haushaltsrechnung bereits kennt, bekommt einen praktischen Einstieg. Der Vergleich kann helfen, nicht beim erstbesten Kredit zu bleiben. Die Verantwortung für die Auswahl bleibt aber vollständig beim Nutzer.
Mein Eindruck nach der Nutzung
Im Alltag überzeugt mich vor allem die klare Ausrichtung: Die App versucht nicht, ein komplettes Girokonto, eine Budget-App und einen Finanzratgeber zugleich zu sein. Der Schwerpunkt liegt auf dem Vergleichen und dem möglichen Online-Abschluss. Das macht die Anwendung für eine konkrete Kreditsuche verständlicher als viele überladene Finanz-Apps.
Die Resonanz fällt ebenfalls positiv aus. Im Store liegt die App bei einem Durchschnitt von 4,6 Sternen, basierend auf rund 260 Bewertungen; mehr als 100.000 Installationen zeigen, dass viele Menschen sie ausprobiert haben. Diese Zahlen ersetzen aber nicht den eigenen Blick auf die Bedingungen. Eine gute Bewertung sagt nichts darüber aus, ob ein bestimmtes Angebot zur persönlichen Situation passt.
Ich würde sie einer Freundin empfehlen, die vor einer größeren Ausgabe mehrere Kreditmöglichkeiten vergleichen will und ihre Zahlen vorbereitet hat. Ich würde aber ausdrücklich dazusagen, dass sie die Gesamtkosten prüfen, den Zweck ehrlich angeben und den Übergang vom Vergleich zum Antrag aufmerksam lesen soll. Der stärkste praktische Tipp ist dabei, nicht die niedrigste Monatsrate isoliert zu verfolgen, sondern Rate, Laufzeit und Gesamtbetrag gemeinsam zu beurteilen.
Mein Fazit fällt deshalb ausgewogen aus: Die kostenlose Finanz-App von smava ist ein nützlicher digitaler Startpunkt für einen Kreditvergleich mit möglichst wenig Umwegen. Ihre Stärke liegt in der gebündelten Orientierung und im SCHUFA-neutralen Einstieg. Ihre Grenze liegt dort, wo individuelle Beratung, komplexe finanzielle Verhältnisse oder eine grundsätzliche Entscheidung gegen neue Schulden gefragt sind.
Mit der aktuellen Version und der Unterstützung ab iOS oder Android 9 ist sie für viele Geräte zugänglich. Wer konzentriert arbeitet, die eigenen Angaben vorbereitet und Angebote kritisch liest, kann den Prozess sinnvoll nutzen. Wer dagegen eine sofortige Zusage, eine persönliche Beratung oder eine Lösung für akute Überschuldung erwartet, sollte sich nach einer anderen Unterstützung umsehen. Für den passenden Anwendungsfall ist sie dennoch eine empfehlenswerte, kostenlose Möglichkeit, den ersten Schritt beim Kreditvergleich online zu machen.
Der Nutzen hängt vom Anlass ab
Ein sinnvoller Einsatz ist nicht nur die große geplante Anschaffung. Auch bei einer Umschuldung kann ein Vergleich als Anlass dienen, die bisherigen Raten und Restlaufzeiten zusammenzustellen und anschließend zu prüfen, ob ein Wechsel überhaupt eine Verbesserung verspricht. Dabei würde ich nicht allein darauf schauen, ob eine neue Rate niedriger aussieht: Entscheidend ist, welche Gesamtsumme bis zur vollständigen Rückzahlung anfällt und ob mögliche Kosten eines Wechsels den Vorteil wieder aufzehren.
Für einen realistischen Alltagsfall denke ich an eine Waschmaschine, die kurz vor Monatsende ausfällt. Statt direkt einen Kredit auszuwählen, würde ich zuerst klären, ob die Ausgabe warten kann, ob eine Rücklage verfügbar ist und welcher Betrag tatsächlich finanziert werden müsste. Erst wenn die Finanzierung nötig erscheint, lohnt es sich, in der App Vergleichswerte anzusehen. Diese Reihenfolge verhindert, dass die einfache Verfügbarkeit eines Kreditangebots die Entscheidung bereits vorgibt.
Wer mehrere Angebote prüft, kann außerdem vorab eine feste Entscheidungsregel setzen: etwa eine persönliche Obergrenze für die Monatsrate und eine Höchstdauer, die zur eigenen Planung passt. Das ist nützlicher, als sich von einer auffällig günstigen Zahl in der Ergebnisansicht leiten zu lassen. Wenn kein Angebot innerhalb der selbst gesetzten Grenzen liegt, ist das ein Grund, den Bedarf oder den Zeitpunkt neu zu überdenken, nicht die eigenen Angaben schönzurechnen.
Was der kostenlose Einstieg leistet – und was nicht
Der Preis der App ist ein klarer Vorteil für die erste Orientierung: Man muss für den Zugang zum Kreditvergleich nichts bezahlen. Für mich ist das besonders hilfreich, wenn ich zunächst herausfinden möchte, welche Art von Angebot infrage kommen könnte, ohne mich auf eine einzelne Bank festzulegen. Kostenloser App-Zugang ist aber nicht gleichbedeutend mit einem kostenlosen Kredit. Vor einer Entscheidung würde ich deshalb die Konditionen des konkreten Angebots lesen und die Rückzahlung über die gesamte Laufzeit betrachten.
Im Vergleich zu einer direkten Anfrage bei der eigenen Bank ist smava vor allem dann interessant, wenn man offen für Alternativen ist und einen gemeinsamen Einstieg bevorzugt. Die Bank kann umgekehrt besser passen, wenn bereits ein persönlicher Ansprechpartner besteht oder die eigene Situation eine ausführliche Erklärung verlangt. Ein allgemeines Vergleichsportal ersetzt auch nicht das eigenständige Prüfen eines Angebots: Ich würde die Details immer mit dem eigenen Budget und den Bedingungen der bevorzugten Bank abgleichen, statt die erste passende Darstellung als endgültige Empfehlung zu behandeln.
Die App ist für Erwachsene gedacht, die eine Finanzierung ernsthaft erwägen; die Altersfreigabe ab null Jahren ist lediglich eine Einstufung der Anwendung und keine Aussage über die Kreditberechtigung. Ebenso sagt eine hohe Zahl an Installationen nichts darüber aus, ob die eigene Bonität oder der gewünschte Betrag zu einem bestimmten Angebot passt. Für mich ist das ein wichtiger Unterschied zwischen einer nützlichen Suchhilfe und einer persönlichen Finanzentscheidung.
Wer vor allem ein sofortiges Ja, eine verbindliche Vorabzusage oder eine Beratung zu einer verschachtelten Schuldenlage erwartet, sollte sich nicht auf den digitalen Vergleich allein verlassen. Wer dagegen vorbereitet ist, Angebote strukturiert gegeneinander abwägen möchte und bereit ist, die Bedingungen selbst sorgfältig zu lesen, kann aus dem kostenlosen Einstieg echten Orientierungswert ziehen. In diesem klar umrissenen Fall würde ich smava empfehlen – mit dem Zusatz, dass ein passender Kredit nicht durch die App, sondern durch eine realistische Rechnung und eine informierte Entscheidung entsteht.
Häufig gestellte Fragen
01Was ist smava – Kreditvergleich und wie funktioniert die Plattform?
smava ist eine Online-Plattform, auf der Nutzer verschiedene Kreditangebote miteinander vergleichen können. Nach der Eingabe persönlicher Angaben und des gewünschten Kreditbetrags werden passende Angebote von unterschiedlichen Banken angezeigt. Der Vergleich kann dabei helfen, Zinssätze, Laufzeiten und monatliche Raten besser einzuschätzen. smava selbst ist in erster Linie Vermittler und nicht automatisch der Kreditgeber. Der konkrete Vertrag wird mit der jeweils ausgewählten Bank abgeschlossen.
02Ist der Kreditvergleich bei smava kostenlos und unverbindlich?
Die Nutzung des Kreditvergleichs ist grundsätzlich kostenlos und unverbindlich. Für die reine Anfrage und das Anzeigen möglicher Angebote müssen Nutzer normalerweise keine Vergleichsgebühr bezahlen. Dennoch sollte man die Bedingungen jedes einzelnen Angebots aufmerksam lesen, da Kosten, Zinsen und zusätzliche Gebühren von der jeweiligen Bank abhängen. Eine Kreditanfrage führt außerdem nicht automatisch zu einem Vertragsabschluss. Verbindlich wird es erst, wenn ein konkretes Angebot angenommen und der Kreditvertrag unterzeichnet wurde.
03Welche Voraussetzungen müssen für einen Kredit über smava erfüllt sein?
Die Voraussetzungen hängen von der jeweiligen Partnerbank und der gewünschten Kreditsumme ab. In der Regel müssen Antragsteller volljährig sein, einen Wohnsitz in Deutschland haben und über ein regelmäßiges Einkommen verfügen. Banken prüfen außerdem die finanzielle Situation, bestehende Verpflichtungen und die Zahlungsfähigkeit. Häufig werden Identitätsnachweise, Einkommensunterlagen und Kontoauszüge verlangt. Eine gute Bonität kann die Auswahl an Angeboten verbessern, garantiert jedoch keine Kreditzusage oder einen bestimmten Zinssatz.
04Beeinflusst die Kreditanfrage über smava meine Schufa-Auskunft?
Ob eine Anfrage die Schufa beeinflusst, hängt von der Art der Abfrage ab. Eine unverbindliche Konditionsanfrage wird üblicherweise so gestellt, dass sie den Schufa-Score nicht belastet. Bei einem späteren konkreten Kreditantrag kann die Bank jedoch eine verbindliche Kreditanfrage durchführen, die entsprechend gespeichert werden kann. Nutzer sollten deshalb genau prüfen, welche Zustimmung sie erteilen. Die App beziehungsweise Plattform kann Informationen bereitstellen, ersetzt aber nicht die sorgfältige Prüfung der jeweiligen Datenschutzhinweise.
05Worauf sollte ich bei den angezeigten Kreditangeboten besonders achten?
Ein niedriger beworbener Zinssatz ist nicht automatisch das beste Angebot, da der tatsächliche Zinssatz von der persönlichen Bonität abhängt. Achten Sie besonders auf den effektiven Jahreszins, die Gesamtkosten, Laufzeit, monatliche Rate und mögliche Sonderbedingungen. Prüfen Sie außerdem, ob Sondertilgungen, Ratenpausen oder eine vorzeitige Rückzahlung erlaubt sind und ob dafür Gebühren entstehen. Lesen Sie den vollständigen Vertrag vor der Annahme und nehmen Sie nur einen Kredit auf, dessen Rückzahlung dauerhaft realistisch ist.
Nutzerbewertungen
4,7von 5
93.00 Rezensionen
- 5 Sterne82%
- 4 Sterne10%
- 3 Sterne3%
- 2 Sterne1%
- 1 Sterne4%


